Domain rinderfond.de kaufen?
Wir ziehen mit dem Projekt
rinderfond.de um.
Sind Sie am Kauf der Domain
rinderfond.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rinderfond.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **


Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
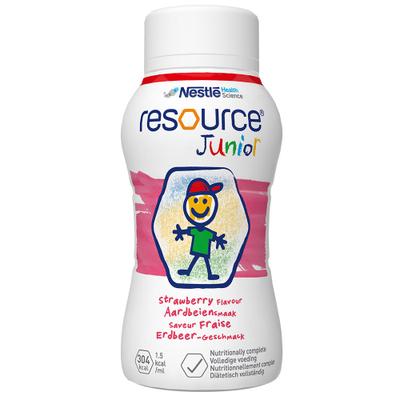
Resource Junior Erdbeer-Geschmack flüssig 6x4x200 ml FlüssigkeitBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise. RESOURCE Junior Erdbeere - Hochkalorische Trinknahrung bei Mangelernährung Lebensmittel für besondere medizinische Zwecke (bilanzierte Diät) Hochkalorisch (1,5 kcal / ml) Ohne Ballaststoffe Glutenfrei Lactosearm (< 0,3 g / 100 ml) Diätetisch vollständig Indikationen Zum Diätmanagement bei bestehender Mangelernährung oder bei Risiko für eine Mangelernährung und/oder bei Unzureichender Nahrungsaufnahmen (z.B. bei Essstörungen, Appetitlosigkeit, diätetischer Restriktionen) Erhöhtem Energie- und Nährstoffbedarf (z.B. bei Infektionen, chronischen Erkrankungen, Krebserkrankungen, Aufholwachstum) Perioperativer Ernährung Zutaten: Wasser, Maltodextrin, pflanzliche Öle (Sonnenblumen-, Rapsöl), Saccharose, Milcheiweiß, Mineralstoffe (Kaliumcitrat, Natriumcitrat, Calciumcitrat, Natriumphosphat, Kaliumchlorid, Magnesiumcitrat, Magnesiumoxid, Eisensulfat, Zinksulfat, Mangansulfat, Kupfersulfat, Natriumfluorid, Chromchlorid, Kaliumiodid, Natriummolybdat, Natriumselenat), Stärke, Emulgator (E471), Aroma, Vitamine (C, E, Niacin, Pantothensäure, B6, Thiamin, Riboflavin, A, Folsäure, K, Biotin, D, B12), Verdickungsmittel (Carrageen). Fett Ernährungsphysiologisch hochwertige pflanzliche Öle (Raps- und Sonnenblumenöl) Kohlenhydrate Leicht verdauliche Mischung aus Maltodextrin, Saccharose und Stärke Eiweiss Hochwertiges Milcheiweiß Ballaststoffe Ballaststofffrei Nährwerte: Durchschnittliche Nährwerte pro 100ml Brennwert 637 kJ / 152 kcal Fett (37 %kcal), davon 6,2 g - gesättigte Fettsäuren 0,8 g - einfach ungesättigte Fettsäuren 3,6 g - mehrfach ungesättigte Fettsäuren 1,2 g Kohlenhydrate (55 %kcal), davon 21 g - Zucker 5,2 g - Lactose < 0,3 g Ballaststoffe 0 g Eiweiß (8% kcal) 3,0 g Salz 0,19 g Mineralstoffe Natrium 75 mg Kalium 200 mg Chlorid 75 mg Calcium 125 mg Phosphor 75 mg Phosphate 2,4 mmol Magnesium 19 mg Eisen 1,3 mg Zink 1,3 mg Kupfer 0,13 mg Mangan 0,25 mg Fluorid 0,10 mg Selen 6,0 µg Chrom 6,0 µg Molybdän 8,0 µg Jod 13 µg Vitamine Vitamin A 135 µg Vitamin D 1,5 µg Vitamin E 2,2 mg Vitamin K 8,5 µg Vitamin C 11 mg Thiamine 0,25 mg Riboflavine 0,19 mg Niacin 0,80 mg 1,4 mg NE Vitamin B6 0,28 mg Folsäure 33 µg Vitamin B12 0,35 µg Biotin 5,0 µg Panthothensäure 0,70 µg Wassergehalt 78 g Osmolarität** 346 mOsm/l NE: Niacinäquivalent **Am Beispiel ErdbeereVerzehrempfehlung:Zur ausschließlichen Ernährung: Empfehlung des Arztes beachten. Zur ergänzenden Ernährung: 1 - 3 Flaschen täglich. Hinweis: Unter ärztlicher Aufsicht verwenden Geeignet für Kinder ab 1 Jahr Als einzige Nahrungsquelle geeignet Aufbewahrung: Schmeckt gekühlt am besten. Ungeöffnet, kühl und trocken lagern. Vor Gebrauch gut schütteln. Geöffnete Flasche wiederverschließen, im Kühlschrank aufbewahren und innerhalb von 24 Std. verbrauchen. Umgefüllte Trinknahrung zugedeckt aufbewahren und innerhalb von 6 Stdunden verbrauchen. Nettofüllmenge: 6 x 4 x 200 mlHerstellerdaten: Nestlé HealthCare Nutrition GmbH Lyoner Straße 23 60523 Frankfurt129,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Resource Junior Schokoladen-Geschmack flüssig 6x4x200 ml FlüssigkeitBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise. RESOURCE® Junior Schokolade - Hochkalorische Trinknahrung bei Mangelernährung Lebensmittel für besondere medizinische Zwecke (bilanzierte Diät)...138,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
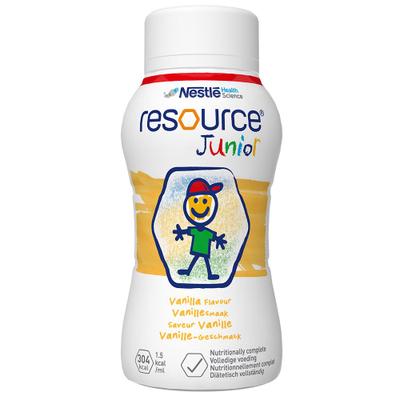
Resource Junior Vanille-Geschmack flüssig 6x4x200 ml FlüssigkeitBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise. RESOURCE® Junior Vanille - Hochkalorische Trinknahrung bei Mangelernährung Lebensmittel für besondere medizinische Zwecke (bilanzierte Diät)...117,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maggi, Maurice: Suppe - eine LiebeserklärungSuppe - eine Liebeserklärung , Klassische und moderne Rezepte für Leib und Seele , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 20241125, Autoren: Maggi, Maurice, Illustrator: Gisler, Mira, Seitenzahl/Blattzahl: 220, Keyword: Buch Suppe kochen; Essbare Stadt Maurice Maggi; Kochbuch Suppe; Kochbuch Suppen; Köstliche Suppen; Küche für jeden Tag; Maurice Maggi Essbare Stadt; Saisonküche; Suppen Kochbuch; Suppenkochbuch, Warengruppe: HC/Themenkochbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 18, Gewicht: 594, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **

Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Resource Junior Erdbeer-Geschmack flüssig 6x4x200 ml FlüssigkeitBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise. RESOURCE Junior Erdbeere - Hochkalorische Trinknahrung bei Mangelernährung Lebensmittel für besondere medizinische Zwecke (bilanzierte Diät) Hochkalorisch (1,5 kcal / ml) Ohne Ballaststoffe Glutenfrei Lactosearm (< 0,3 g / 100 ml) Diätetisch vollständig Indikationen Zum Diätmanagement bei bestehender Mangelernährung oder bei Risiko für eine Mangelernährung und/oder bei Unzureichender Nahrungsaufnahmen (z.B. bei Essstörungen, Appetitlosigkeit, diätetischer Restriktionen) Erhöhtem Energie- und Nährstoffbedarf (z.B. bei Infektionen, chronischen Erkrankungen, Krebserkrankungen, Aufholwachstum) Perioperativer Ernährung Zutaten: Wasser, Maltodextrin, pflanzliche Öle (Sonnenblumen-, Rapsöl), Saccharose, Milcheiweiß, Mineralstoffe (Kaliumcitrat, Natriumcitrat, Calciumcitrat, Natriumphosphat, Kaliumchlorid, Magnesiumcitrat, Magnesiumoxid, Eisensulfat, Zinksulfat, Mangansulfat, Kupfersulfat, Natriumfluorid, Chromchlorid, Kaliumiodid, Natriummolybdat, Natriumselenat), Stärke, Emulgator (E471), Aroma, Vitamine (C, E, Niacin, Pantothensäure, B6, Thiamin, Riboflavin, A, Folsäure, K, Biotin, D, B12), Verdickungsmittel (Carrageen). Fett Ernährungsphysiologisch hochwertige pflanzliche Öle (Raps- und Sonnenblumenöl) Kohlenhydrate Leicht verdauliche Mischung aus Maltodextrin, Saccharose und Stärke Eiweiss Hochwertiges Milcheiweiß Ballaststoffe Ballaststofffrei Nährwerte: Durchschnittliche Nährwerte pro 100ml Brennwert 637 kJ / 152 kcal Fett (37 %kcal), davon 6,2 g - gesättigte Fettsäuren 0,8 g - einfach ungesättigte Fettsäuren 3,6 g - mehrfach ungesättigte Fettsäuren 1,2 g Kohlenhydrate (55 %kcal), davon 21 g - Zucker 5,2 g - Lactose < 0,3 g Ballaststoffe 0 g Eiweiß (8% kcal) 3,0 g Salz 0,19 g Mineralstoffe Natrium 75 mg Kalium 200 mg Chlorid 75 mg Calcium 125 mg Phosphor 75 mg Phosphate 2,4 mmol Magnesium 19 mg Eisen 1,3 mg Zink 1,3 mg Kupfer 0,13 mg Mangan 0,25 mg Fluorid 0,10 mg Selen 6,0 µg Chrom 6,0 µg Molybdän 8,0 µg Jod 13 µg Vitamine Vitamin A 135 µg Vitamin D 1,5 µg Vitamin E 2,2 mg Vitamin K 8,5 µg Vitamin C 11 mg Thiamine 0,25 mg Riboflavine 0,19 mg Niacin 0,80 mg 1,4 mg NE Vitamin B6 0,28 mg Folsäure 33 µg Vitamin B12 0,35 µg Biotin 5,0 µg Panthothensäure 0,70 µg Wassergehalt 78 g Osmolarität** 346 mOsm/l NE: Niacinäquivalent **Am Beispiel ErdbeereVerzehrempfehlung:Zur ausschließlichen Ernährung: Empfehlung des Arztes beachten. Zur ergänzenden Ernährung: 1 - 3 Flaschen täglich. Hinweis: Unter ärztlicher Aufsicht verwenden Geeignet für Kinder ab 1 Jahr Als einzige Nahrungsquelle geeignet Aufbewahrung: Schmeckt gekühlt am besten. Ungeöffnet, kühl und trocken lagern. Vor Gebrauch gut schütteln. Geöffnete Flasche wiederverschließen, im Kühlschrank aufbewahren und innerhalb von 24 Std. verbrauchen. Umgefüllte Trinknahrung zugedeckt aufbewahren und innerhalb von 6 Stdunden verbrauchen. Nettofüllmenge: 6 x 4 x 200 mlHerstellerdaten: Nestlé HealthCare Nutrition GmbH Lyoner Straße 23 60523 Frankfurt129,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Resource Junior Schokoladen-Geschmack flüssig 6x4x200 ml FlüssigkeitBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise. RESOURCE® Junior Schokolade - Hochkalorische Trinknahrung bei Mangelernährung Lebensmittel für besondere medizinische Zwecke (bilanzierte Diät)...138,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Ähnliche Suchbegriffe für Aufwendungen
-
Resource Junior Vanille-Geschmack flüssig 6x4x200 ml FlüssigkeitBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise. RESOURCE® Junior Vanille - Hochkalorische Trinknahrung bei Mangelernährung Lebensmittel für besondere medizinische Zwecke (bilanzierte Diät)...117,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maggi, Maurice: Suppe - eine LiebeserklärungSuppe - eine Liebeserklärung , Klassische und moderne Rezepte für Leib und Seele , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 20241125, Autoren: Maggi, Maurice, Illustrator: Gisler, Mira, Seitenzahl/Blattzahl: 220, Keyword: Buch Suppe kochen; Essbare Stadt Maurice Maggi; Kochbuch Suppe; Kochbuch Suppen; Köstliche Suppen; Küche für jeden Tag; Maurice Maggi Essbare Stadt; Saisonküche; Suppen Kochbuch; Suppenkochbuch, Warengruppe: HC/Themenkochbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 18, Gewicht: 594, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kämpf, Matto: Suppe Seife SeelenheilSuppe Seife Seelenheil , Roman , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20221021, Produktform: Leinen, Autoren: Kämpf, Matto, Seitenzahl/Blattzahl: 112, Keyword: Belgrad; Gender; Jugoslawien; Männer; Roman, Fachschema: Schweizer Belletristik / Roman, Erzählung, Thema: Auseinandersetzen, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Belletristik, Thema: Entspannen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: gesunde Menschenversand, Verlag: gesunde Menschenversand, Verlag: Der gesunde Menschenversand GmbH, Länge: 206, Breite: 136, Höhe: 15, Gewicht: 270, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: SCHWEIZ (CH), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Resource Junior Erdbeer-Geschmack flüssig 6x4x200 ml FlüssigkeitBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise. RESOURCE® Junior Erdbeere - Hochkalorische Trinknahrung bei Mangelernährung Lebensmittel für besondere medizinische Zwecke (bilanzierte Diät)...129,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.